
 01.10.2026
El nou Reial Decret-Llei manté mesures per contenir l’impacte dels alts preus de l’energia durant el quart trimestre de 2026. L’IVA sobre l’electricitat i el gas i certs impostos podrien reduir-se novament al novembre i desembre si els preus superen certs llindars. La nova TUR de gas també incorpora mesures per limitar l’augment del cost de les matèries primeres.
L’1 d’octubre va entrar en vigor el Reial Decret-Llei 25/2026, que adopta i amplia les mesures del Pla Integral de Resposta a la Crisi al Pròxim Orient davant les tensions persistents als mercats energètics, amb preus elevats del gas, el petroli i el combustible. El reglament es va publicar al Diari Oficial de l’Estat el 30 de setembre i estableix mesures específiques per a l’últim trimestre de l’any.
Per a empreses, administracions públiques i consumidors, una de les principals novetats és que part de les mesures fiscals dependrà de l’evolució dels preus de l’energia.
IVA sobre electricitat i gas: possible reducció al 10%
Durant l‘octubre, l’IVA es mantindrà al 21%. Al novembre i desembre, però, es podrà tornar a aplicar el tipus reduït del 10 % si es supera el llindar establert pel govern.
En electricitat, la reducció s’aplicarà a contractes amb una potència contractada igual o inferior a 10 kW – a més de certs consumidors vulnerables – si l’IPC de l’electricitat és més del 15% superior al del mateix mes de l’any anterior. Per al novembre, es prendrà com a referència setembre de 2026, i per al desembre, octubre.
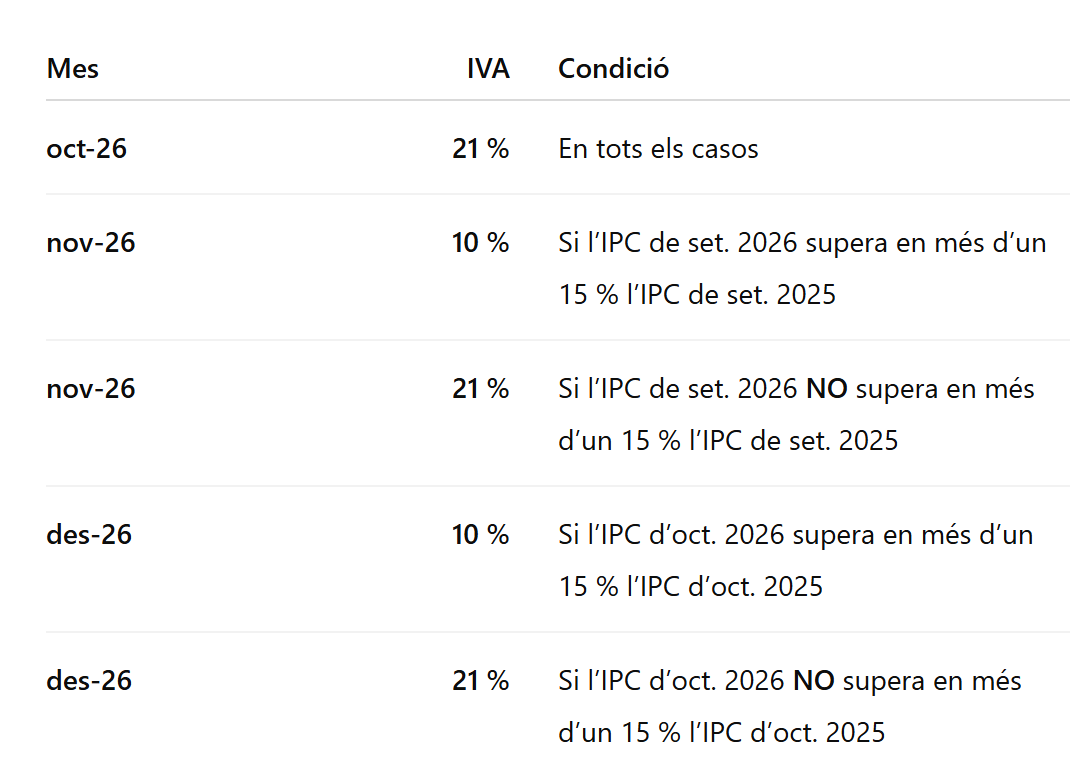
El mateix mecanisme s’aplicarà a l’IVA del gas natural: baixarà al 10% al novembre o desembre si l’IPC del gas natural (subclasse 04.5.2.1) és més del 15% superior al registrat dotze mesos abans.
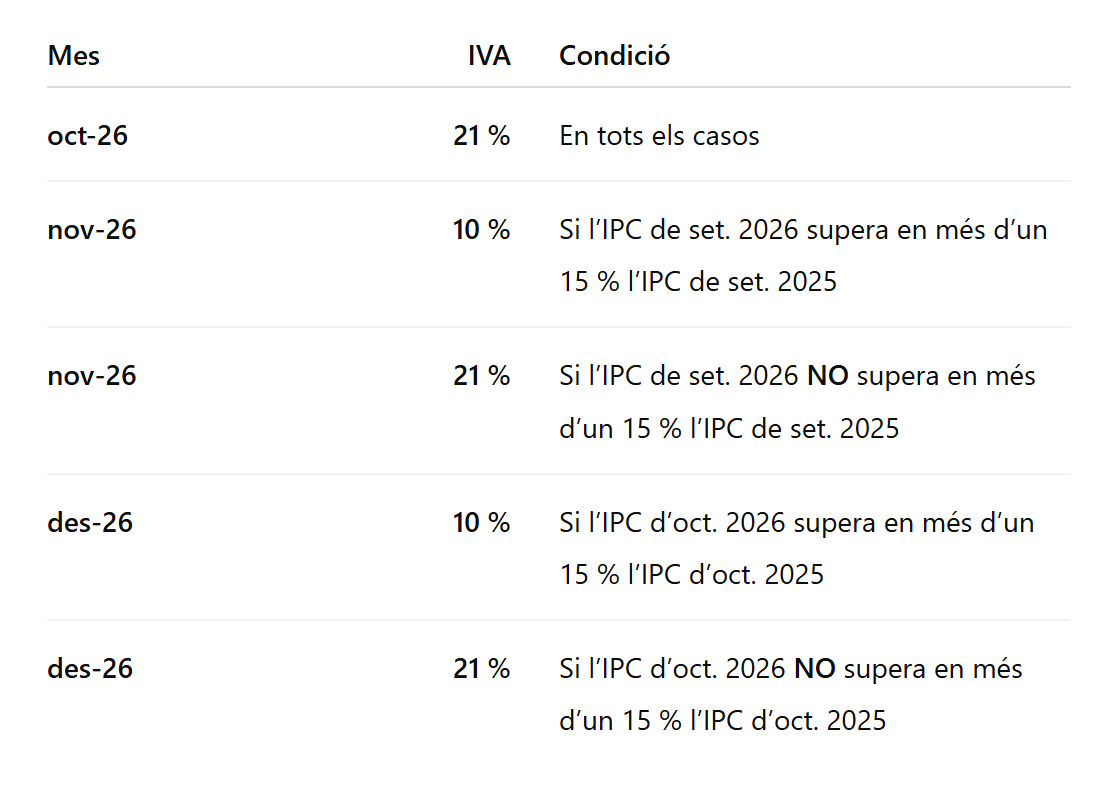
L’Impost Especial sobre l’Electricitat també es pot reduir
L’Impost Especial sobre l’Electricitat es manté al seu tipus ordinari a l’octubre, aproximadament el 5,11%. Si s’assoleix el mateix llindar de l’IPC elèctric, al novembre o desembre el tipus es reduirà al 0,5%, respectant en qualsevol cas els nivells mínims d’impostos establerts per la normativa europea.
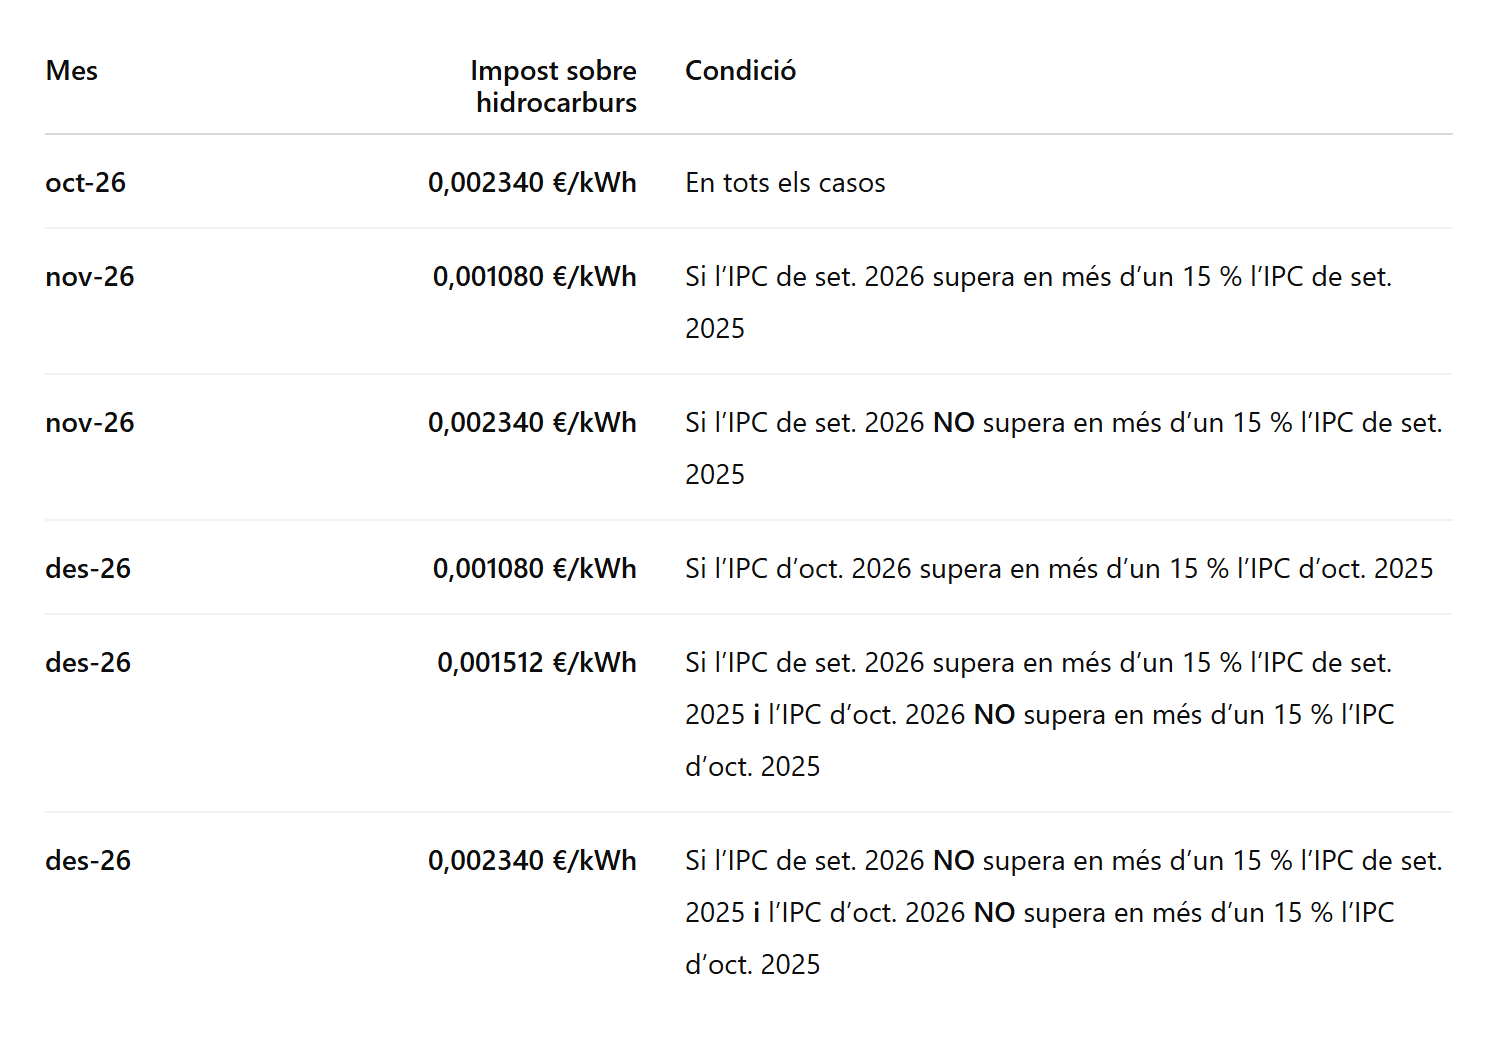
La RDL introdueix un mecanisme similar en l’Impost sobre Hidrocarburs aplicat al gas natural destinat a usos diferents del combustible. A l’octubre, el tipus corresponent a l’epígraf 1.10.1 és de 0,65 €/GJ – equivalent a aproximadament 0,00234 €/kWh – i pot reduir-se en els mesos següents segons l’evolució de l’IPC per al gas natural. Al novembre, per exemple, baixaria a 0,30 €/GJ si es supera el llindar del 15%.
La TUR de gas augmenta, però l’impacte del cost de les matèries primeres és limitat
La RDL 25/2026 també estableix un mecanisme específic per contenir l’augment de la Tarifa d’Últim Recurs (TUR) per al gas natural. En la revisió de l’1 d’octubre, l’augment del cost de la matèria primera utilitzada per calcular l’aranzel es limita al 35% en comparació amb l’aplicat al juliol. La diferència entre el cost resultant de la fórmula ordinària i el cost efectivament transferit a la tarifa s’ha de recuperar posteriorment, juntament amb el seu cost financer.
La Resolució del 30 de setembre ja ha fixat els nous preus. En comparació amb el tercer trimestre, els termes variables augmenten aproximadament un 21% fins al 33%, depenent de la TUR, mentre que els termes fixos mostren variacions molt menors. Per exemple, la TUR.1 passa de 4,329798 a 5,252590 cèntims/kWh i la TUR.3 de 3,775844 a 4,698799 cèntims/kWh.
A més, la reducció de l’impost d’emmagatzematge prèviament introduïda pel Pla Integral de Resposta a la Crisi del Pròxim Orient continua implementant-se.
Aquesta nova revisió dona continuïtat a l’evolució de la TUR que ja vam analitzar a Inergy en el tercer trimestre, quan el termini variable havia augmentat al 16%.
Descomptes també per a gasolina i dièsel
El paquet també inclou reduccions temporals en l’ Impost sobre els Hidrocarburs sobre la gasolina i el dièsel de l’automòbil. Els tipus reduïts s’apliquen a l’octubre i, al novembre i desembre, la intensitat de la reducció dependrà novament de l’evolució interanual de l’IPC per a la gasolina i el dièsel.
El sistema preveu una retirada gradual de les reduccions fiscals, tot i que si els preus es mantenen especialment alts, es poden mantenir tipus més baixos.
Més canvis reguladors, més importància en el control de facturació
L’aplicació de diferents tipus impositius segons el mes i l’evolució dels índexs de preus afegeix complexitat a la gestió i validació de les factures d’energia, especialment en organitzacions amb nombrosos subministraments.
Amb SIE, el software de comptabilitat i gestió energètica d’Inergy, les administracions públiques, les empreses i les organitzacions multipunt poden centralitzar les seves factures, actualitzar els termes regulats, validar conceptes facturats i detectar possibles desviacions. Aquest tipus de control és especialment important en períodes amb canvis freqüents en impostos, tarifes i components regulats.
