
 01.10.2026
El nuevo Real Decreto-ley mantiene durante el cuarto trimestre de 2026 medidas para contener el impacto de los elevados precios energéticos. El IVA de la electricidad y el gas y determinados impuestos podrán volver a reducirse en noviembre y diciembre si los precios superan determinados umbrales. La nueva TUR de gas también incorpora medidas para limitar la subida del coste de la materia prima.
El 1 de octubre ha entrado en vigor el Real Decreto-ley 25/2026, que adopta y prorroga medidas del Plan Integral de Respuesta a la Crisis en Oriente Medio ante la persistencia de las tensiones en los mercados energéticos, con precios elevados en gas, petróleo y carburantes. La norma fue publicada en el BOE el 30 de septiembre y establece medidas específicas para el último trimestre del año.
Para empresas, administraciones públicas y consumidores, una de las principales novedades es que parte de las medidas fiscales pasan a depender de la evolución de los precios de la energía.
IVA de electricidad y gas: posible reducción al 10 %
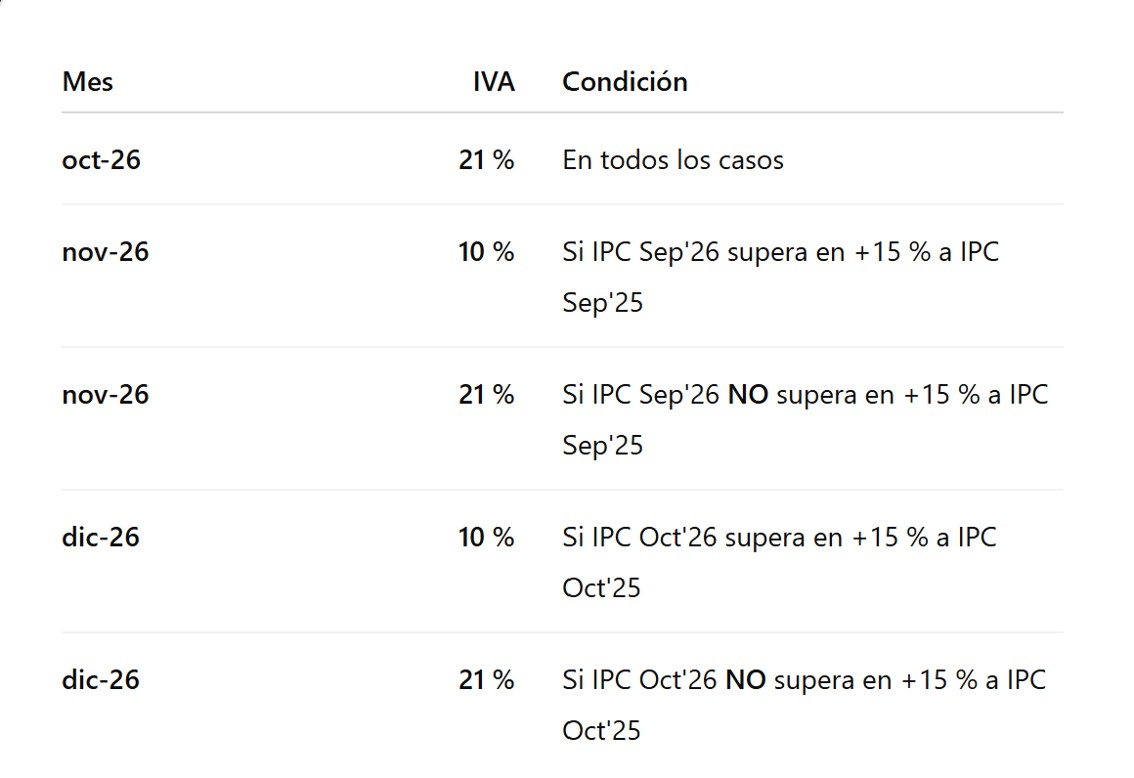
Durante octubre se mantiene el IVA del 21 %. En noviembre y diciembre, sin embargo, podrá aplicarse nuevamente el tipo reducido del 10 % si se supera el umbral establecido por el Gobierno.
En electricidad, la reducción se aplicará a los contratos con una potencia contratada igual o inferior a 10 kW —además de determinados consumidores vulnerables— si el IPC de la electricidad supera en más de un 15 % el del mismo mes del año anterior. Para noviembre se tomará como referencia septiembre de 2026 y para diciembre, octubre.
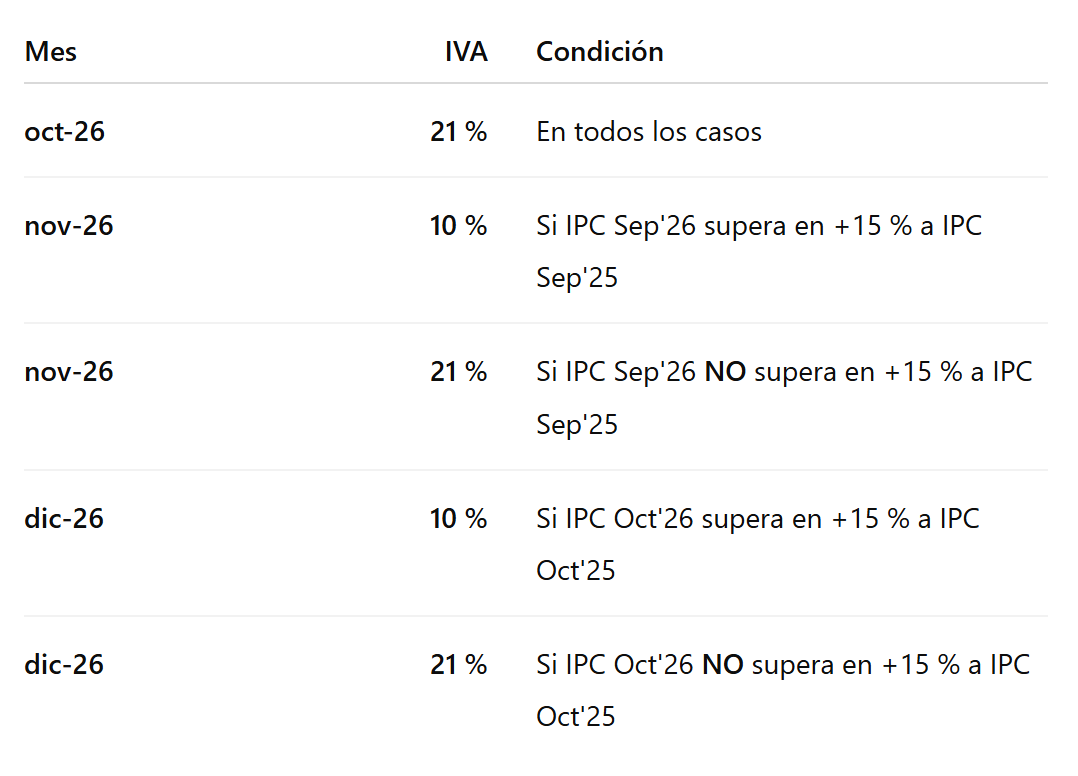
El mismo mecanismo se aplicará al IVA del gas natural: bajará al 10 % en noviembre o diciembre si el IPC del gas natural (subclase 04.5.2.1) supera en más de un 15 % el registrado doce meses antes.
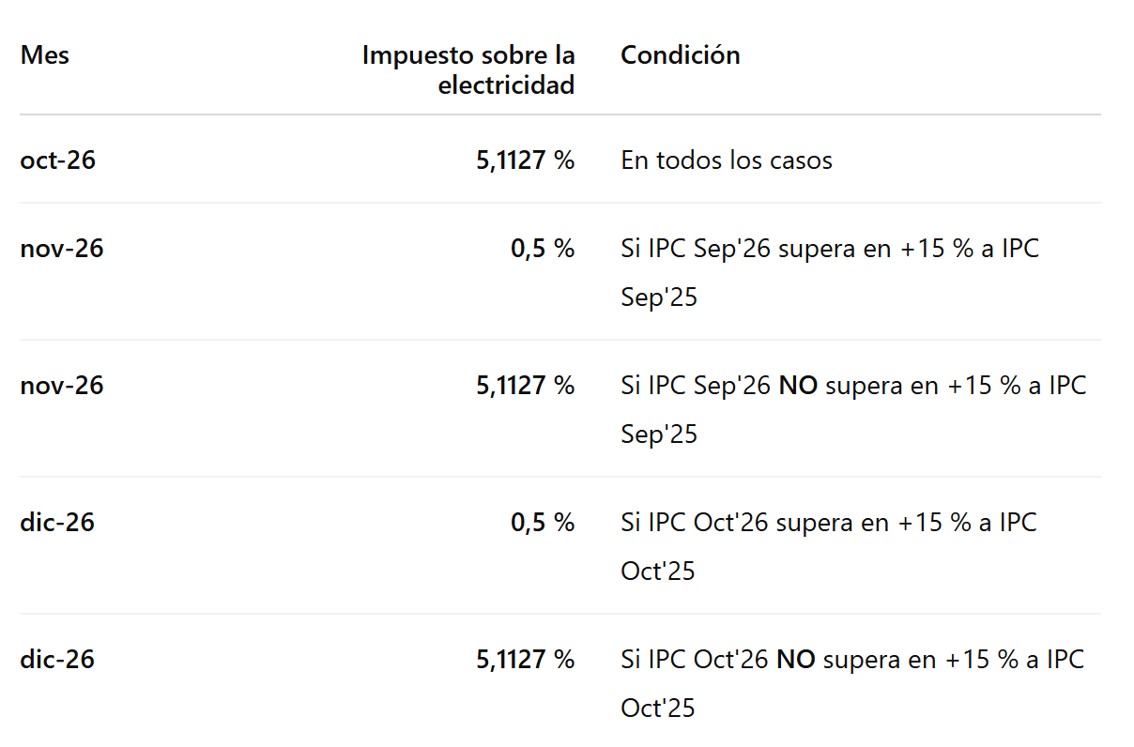
También podrá reducirse el Impuesto Especial sobre la Electricidad
El Impuesto Especial sobre la Electricidad se mantiene en octubre en su tipo ordinario, aproximadamente el 5,11 %. Si se cumple el mismo umbral del IPC eléctrico, en noviembre o diciembre el tipo se reducirá al 0,5 %, respetando en todo caso los niveles mínimos de imposición establecidos por la normativa europea.
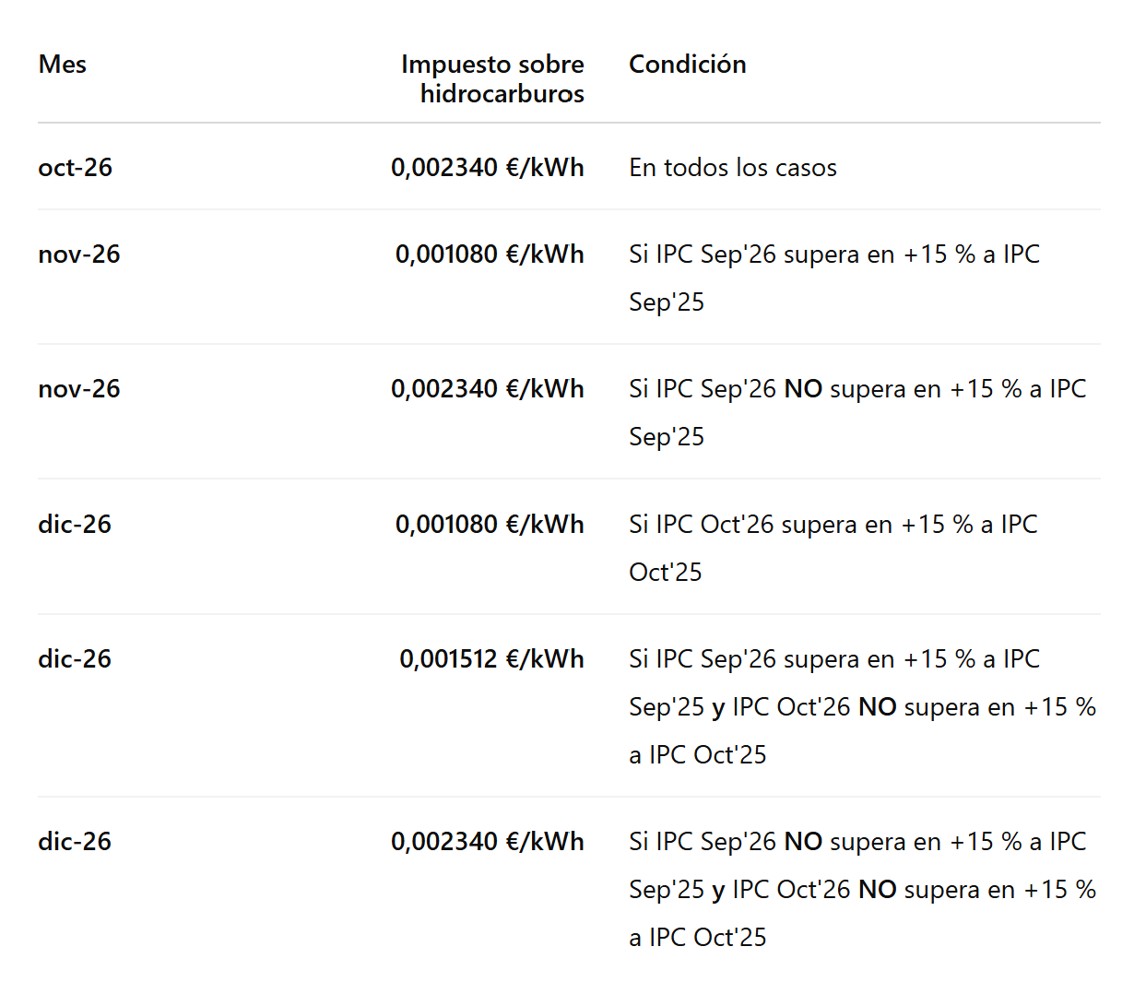
El RDL introduce un mecanismo similar en el Impuesto sobre Hidrocarburos aplicado al gas natural destinado a usos distintos de carburante. En octubre el tipo correspondiente al epígrafe 1.10.1 es de 0,65 €/GJ —equivalente aproximadamente a 0,00234 €/kWh— y podrá reducirse en los meses siguientes en función de la evolución del IPC del gas natural. En noviembre, por ejemplo, bajaría a 0,30 €/GJ si se supera el umbral del 15 %.
La TUR de gas sube, pero se limita el impacto del coste de la materia prima
El RDL 25/2026 establece además un mecanismo específico para contener la subida de la Tarifa de Último Recurso (TUR) de gas natural. En la revisión del 1 de octubre, el incremento del coste de la materia prima utilizado para calcular la tarifa queda limitado al 35 % respecto al aplicado en julio. La diferencia entre el coste resultante de la fórmula ordinaria y el efectivamente trasladado a la tarifa deberá recuperarse posteriormente, junto con su coste financiero.
La Resolución de 30 de septiembre ya ha fijado los nuevos precios. Respecto al tercer trimestre, los términos variables aumentan aproximadamente entre un 21 % y un 33 %, dependiendo de la TUR, mientras que los términos fijos presentan variaciones mucho menores. Por ejemplo, la TUR.1 pasa de 4,329798 a 5,252590 céntimos/kWh y la TUR.3 de 3,775844 a 4,698799 céntimos/kWh.
Además, continúa aplicándose la reducción del canon de almacenamiento introducida anteriormente por el Plan Integral de Respuesta a la Crisis en Oriente Medio.
Esta nueva revisión da continuidad a la evolución de la TUR que ya analizamos desde Inergy en el tercer trimestre, cuando el término variable había aumentado hasta un 16 %.
Rebajas también para gasolina y gasóleo
El paquete incluye asimismo reducciones temporales del Impuesto sobre Hidrocarburos de la gasolina y el gasóleo de automoción. En octubre se aplican tipos reducidos y, en noviembre y diciembre, la intensidad de la rebaja dependerá nuevamente de la evolución interanual del IPC correspondiente a gasolina y gasóleo.
El sistema prevé una retirada progresiva de las reducciones fiscales, aunque si los precios continúan especialmente elevados podrán mantenerse tipos más bajos.
Más cambios regulatorios, más importancia del control de la facturación
La aplicación de diferentes tipos fiscales según el mes y la evolución de los índices de precios añade complejidad a la gestión y validación de las facturas energéticas, especialmente en organizaciones con numerosos suministros.
Con SIE, el software de contabilidad y gestión energética de Inergy, administraciones públicas, empresas y organizaciones multipunto pueden centralizar sus facturas, actualizar términos regulados, validar los conceptos facturados y detectar posibles desviaciones. Este tipo de control cobra especial importancia en periodos con cambios frecuentes en impuestos, tarifas y componentes regulados.
